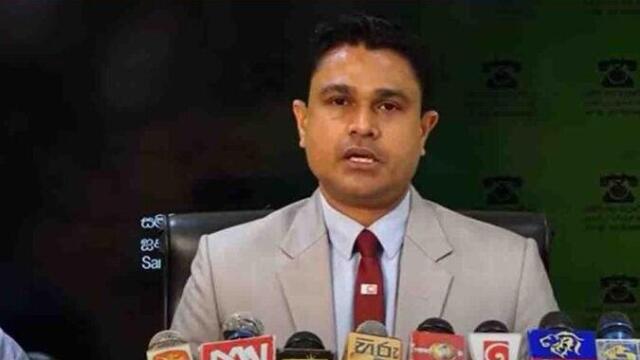
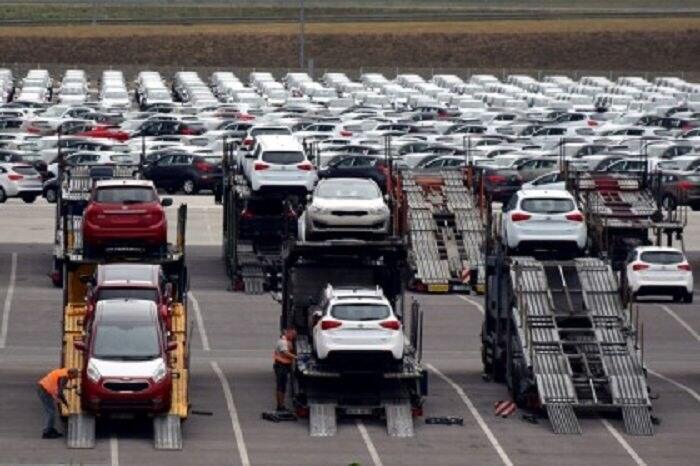
පෞද්ගලික වාහන ආනයනයට පනවා ඇති සියයට 50ක රේගු බදු අධිභාරය තාවකාලික ක්රමයක් බවත්, එය රාජ්ය ආදායම වැඩි කිරීමට නොවන බවත් මුදල් හා සැලසුම් නියෝජ්ය ඇමති ආචාර්ය අනිල් ජයන්ත ප්රනාන්දු පවසයි.
මුදල් අමාත්යාංශය නිකුත් කළ ප්රකාශයකින් ඔහු බදු පියවර අටක් ගැන පැහැදිලි කළේය. ඒවායින් මහජනතාවට අමතර බදු බරක් පැටවී ඇතැයි කියන චෝදනා ඔහු ප්රතික්ෂේප කළේය. මත්පැන් සහ සිගරට් මත බදු ඉහළ දැමීම, වාහන ආනයන බදු වැඩි කිරීම, බැංකු පොලිය මත රඳවාගැනීමේ බද්ද, සේවා අපනයන සහ ඩිජිටල් වේදිකා මත බදු ඒ අතර වේ.
මැදපෙරදිග ගැටුම නිසා ආර්ථිකයට ඇති වූ පීඩනය හේතුවෙන් මේ අධිභාරය පනවා ඇති බව ඔහු කීය. විදේශ විනිමය සංචිත ආරක්ෂා කිරීම සහ අත්යවශ්ය ආනයනවලට බාධා වීම වැළැක්වීම එහි අරමුණ බවද ඔහු පැවසීය. විදුලි වාහන සඳහා රේගු බදු වෙනස් කිරීම පද්ධතියේ අඩුපාඩු නිවැරදි කිරීමට සහ ආදායම් අහිමි වීම අවම කිරීමට බව ඔහු කියා සිටියේය.
බැංකු පොලිය මත රඳවාගැනීමේ බද්ද සියයට 5 සිට සියයට 10 දක්වා වැඩි කළ බව ප්රනාන්දු කීය. ආදායම් බද්දට යටත් නොවන අයට නියමිත ප්රකාශයක් හෝ දිවුරුම් ප්රකාශයක් ඉදිරිපත් කර එම අඩුකිරීම වළක්වාගත හැකිය. ආදායම් බදු ගෙවන අයට සියයට 10ක අඩුකිරීම වාර්ෂික අවසාන බද්දට එරෙහිව බැර කරගත හැකි බවද ඔහු කීය.
2025 ජනවාරියේ මත්පැන් සහ සිගරට් ඇතුළු තෝරාගත් භාණ්ඩ මත සුරාබදු සියයට 6කින් වැඩි කළේ උද්ධමනයට සම්බන්ධ පවතින සූත්රයක් යටතේ කළ ගැලපීමක් බව ඔහු කීය. එම ක්රමයම යටතේ 2024දී පෙර රජය සමයේ සියයට 14ක ගැලපීමක් සිදු වූ බවද ඔහු කීය. ඩිට්වා සුළි කුණාටුවේ බලපෑම සැලකිල්ලට ගෙන 2026දී තවදුරටත් ගැලපීමක් නොකිරීමට රජය තීරණය කළ බවයි ඔහු කියන්නේ.
මත්පැන් සහ දුම්කොළ සමාගම්වල ලාභ මත බදු අනුපාතය සියයට 40 සිට සියයට 45 දක්වා වැඩි කිරීමද ප්රනාන්දු සනාථ කළේය. මෙම කර්මාන්තවලට ලාභ උපදවීමේ වැඩි හැකියාවක් ඇති නිසා, සාමාන්ය ජනතාවට අනවශ්ය බරක් නොවී ඔවුන් වැඩිපුර දායක විය යුතු බව ඔහු කීය.
පසුබිම
සේවා අපනයන සම්බන්ධයෙන් ඔහු කීවේ, සමහර අපනයනකරුවන්ට මීට පෙර තිබූ නිදහස් කිරීම් නිසා ව්යාපාර අංශ අතර අසමාන සැලකීමක් තිබූ බවයි. දැන් ඔවුන් ආදායම් බදු රාමුවට ගෙන ඇත. සමාගම්වලට පෙර රජය යෝජනා කළ සියයට 30ට වඩා අඩු සියයට 15ක බද්දක් අය කෙරේ. සේවා අපනයනයෙන් ආදායම් උපයන පුද්ගලයන්ගේ උපරිම අනුපාතයද සියයට 15කට සීමා කර ඇත.
ඩිජිටල් වේදිකා හරහා සපයන සේවා මත එකතු කළ අගය මත බද්ද (VAT) පනවා ඇත්තේ සාම්ප්රදායික ව්යාපාර සහ යෙදුම් පාදක ව්යාපාර සමානව සැලකීමට බව ඔහු කීය. ඔහු උදාහරණ ලෙස දැක්වූයේ ප්රවාහන සහ ආහාර බෙදාහැරීමේ වේදිකාය.
මූල්ය සේවා මත VAT සියයට 20.5ක් දක්වා ඉහළ ගොස් ඇතැයි කියන චෝදනාවලට පිළිතුරු දෙමින් ප්රනාන්දු කීවේ, පවතින බදු දෙකක් එකට එකතු කළ බවයි. මූල්ය සේවා මීට පෙර සියයට 18ක VAT එකකට සහ සියයට 2.5ක සමාජ ආරක්ෂණ දායකත්ව බද්දකට වෙන වෙනම යටත් විය. දැන් එකතුව වන සියයට 20.5 එකම ක්රමයකින් අය කරන්නේ පරිපාලනය සරල කිරීමටය.
රඳවාගැනීමේ බද්ද යනු බැංකුවක් වැනි ආදායම ගෙවන ආයතනය විසින් මූලාශ්රයේදීම අඩු කරගන්නා බද්දකි.
ජනතාවට බලපාන්නේ කෙසේද?
ඉතිරි කරන්නන්ට ප්රකාශයේ ප්රධාන කරුණ වන්නේ ප්රකාශ පත්රය ඉදිරිපත් කිරීමේ ක්රමයයි. ආදායම් බද්දට යටත් නොවන අයට බැංකුවට නියමිත ප්රකාශය හෝ දිවුරුම් ප්රකාශය ලබා දී බැංකු පොලිය මත සියයට 10ක අඩුකිරීම වළක්වාගත හැකිය. බදු ගෙවන අයට එම අඩුකිරීම වාර්ෂික ආදායම් බදු ප්රකාශයේදී ගැලපිය හැකිය.
පෞද්ගලික වාහනයක් ආනයනය කිරීමට සැලසුම් කරන අයට, සියයට 50ක රේගු අධිභාරය තාවකාලික බව ප්රකාශයෙහි සඳහන් වුවත් අවසන් වන දිනයක් දක්වා නැත. පුද්ගල බදු අනුපාත වෙනස්වීම් තනිව නොව සමස්ත බදු බර ඇගයීමේදී සමස්තයක් ලෙස බැලිය යුතු බව ප්රනාන්දු කීය. බදු පරිපාලනය, අනුකූලතාව සහ එකතු කිරීමේ කාර්යක්ෂමතාව වැඩිදියුණු වීම නිසා 2025දී බදු ආදායම මුලින් අපේක්ෂා කළ ප්රමාණයට වඩා වැඩි වූ බවද ඔහු කීය. මැදපෙරදිග ආර්ථික පීඩන මැද ඉන්ධන, පොහොර සහ ඖෂධ සැපයුම් නොකඩවා පවත්වා ගත් බවද ඔහු පැවසීය.